
Les stablecoins, c’est quoi exactement ?
Les stablecoins sont des actifs numériques conçus pour maintenir une valeur relativement stable par rapport à un actif de référence.
Le cas le plus courant est celui des stablecoins indexés sur le dollar américain.
Contrairement au Bitcoin, dont le prix peut fortement fluctuer en quelques heures, un stablecoin comme un stablecoin en dollars cherche à maintenir une valeur proche de celle du dollar.
Cette caractéristique lui donne une fonction différente dans l’économie numérique.
Un stablecoin peut notamment servir à :
- transférer de la valeur entre deux pays ;
- effectuer certains paiements numériques ;
- conserver temporairement une valeur liée au dollar ;
- faciliter les transactions internationales ;
- régler certaines opérations commerciales ;
- transférer des fonds entre différents acteurs financiers.
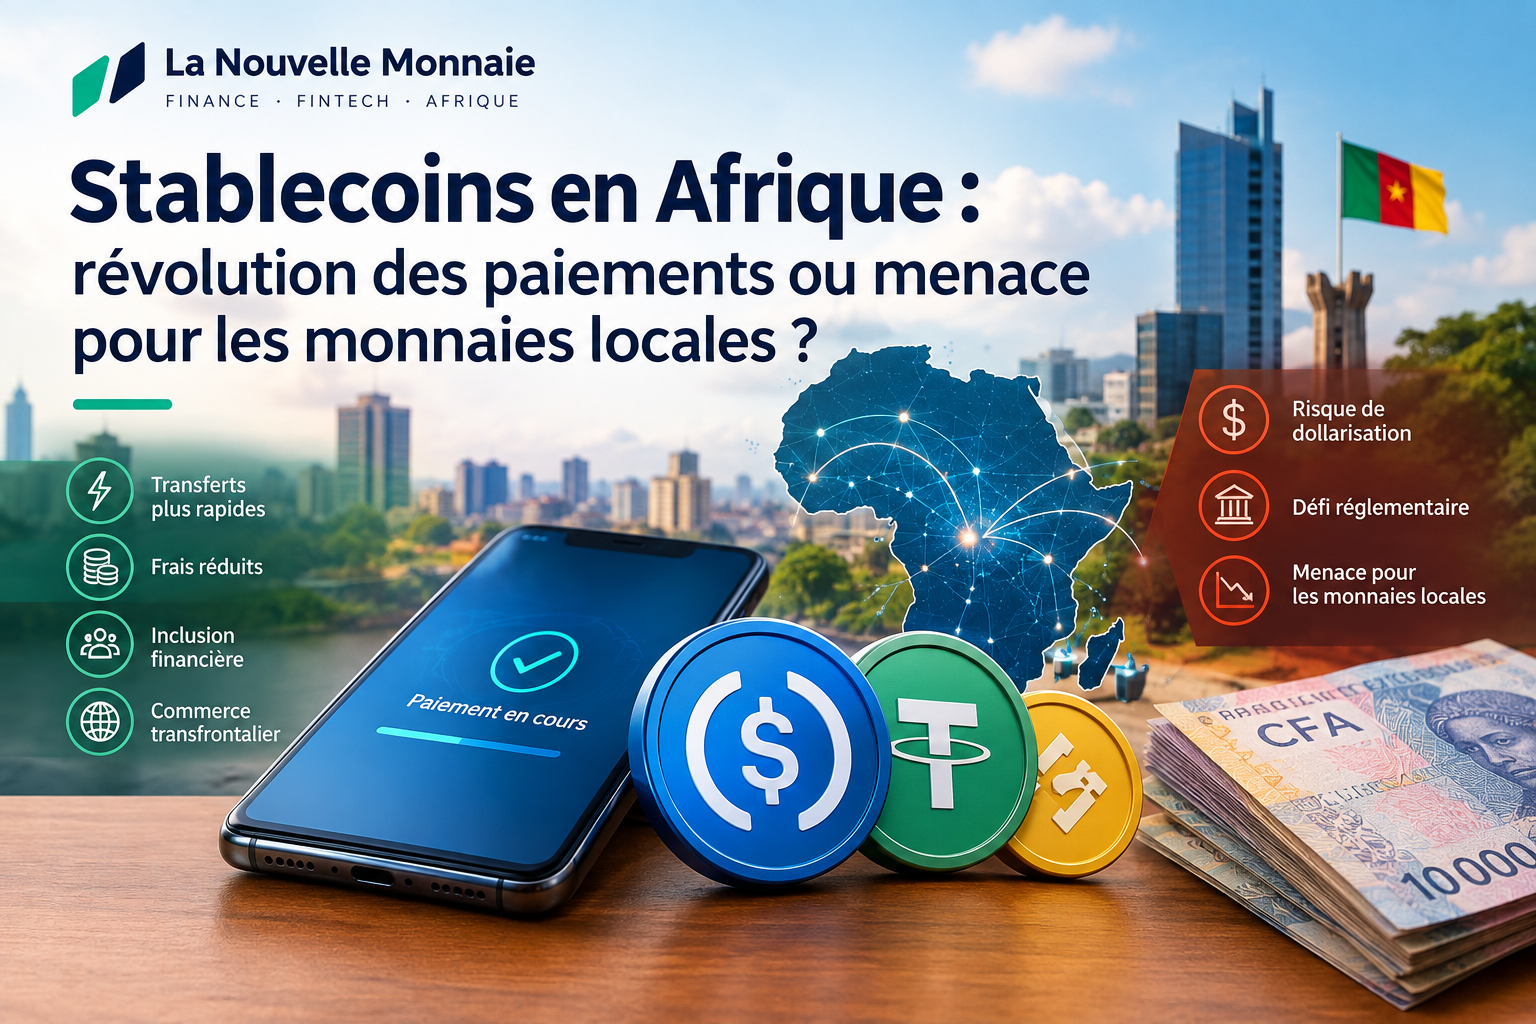
En Afrique, cette utilisation prend de l’ampleur alors que les paiements transfrontaliers restent souvent coûteux, complexes et dépendants de la disponibilité des devises.
La CEA estime que le continent compte désormais plus de 54 millions d’utilisateurs d’actifs numériques, tandis que le Nigeria représente à lui seul environ 25,9 millions d’utilisateurs selon les données présentées lors de son événement consacré aux stablecoins.
Pourquoi les stablecoins intéressent-ils autant l’Afrique ?
L’intérêt africain pour les stablecoins ne repose pas uniquement sur la spéculation.
Il répond aussi à certains problèmes très concrets du système financier.
1. Les transferts internationaux
Envoyer de l’argent d’un pays à un autre peut impliquer plusieurs intermédiaires, des frais, des délais et des contraintes liées aux devises.
Les stablecoins proposent une autre architecture.
Une valeur numérique peut être transférée sur une blockchain sans nécessairement passer par la même chaîne d’intermédiaires que dans un transfert bancaire traditionnel.
C’est particulièrement intéressant pour les paiements entre pays africains et pour les transferts de la diaspora.
Des acteurs du secteur cités par la CEA mettent déjà en avant les usages des stablecoins pour les paiements transfrontaliers, les transferts intra-africains et la gestion de trésorerie.
Une opportunité pour les fintechs africaines
Pour les fintechs, les stablecoins peuvent devenir une nouvelle couche d’infrastructure.
Une entreprise fintech pourrait, par exemple, utiliser une infrastructure blockchain pour faciliter le transfert de valeur entre deux marchés avant de convertir finalement les fonds dans la monnaie locale.
Cela pourrait permettre de développer de nouveaux produits financiers :
- transferts internationaux ;
- paiements B2B ;
- paiements pour les freelances ;
- commerce transfrontalier ;
- gestion de trésorerie ;
- solutions de paiement pour les entreprises ;
- services financiers destinés à la diaspora.
L’objectif n’est donc pas nécessairement de remplacer les banques.
Les stablecoins pourraient plutôt devenir une infrastructure complémentaire utilisée par les banques, les fintechs et les entreprises.
Mais pourquoi parler de menace pour les monnaies locales ?
C’est ici que le débat devient beaucoup plus complexe.
Un stablecoin indexé sur le dollar ne représente pas seulement une nouvelle technologie.
Il représente également une forme de dollar numérique.
Si les consommateurs et les entreprises commencent à préférer des actifs numériques en dollars pour conserver leur épargne ou réaliser certaines transactions, la demande pour la monnaie locale pourrait progressivement diminuer.
C’est ce que les économistes appellent généralement un risque de substitution monétaire.
Dans un pays où la monnaie locale est déjà confrontée à des problèmes de confiance, d’inflation ou de volatilité, l’utilisation massive d’un stablecoin en dollars pourrait accélérer cette préférence pour une monnaie étrangère.
Le débat dépasse donc largement la technologie blockchain.
Il concerne directement la souveraineté monétaire.
Et le franc CFA dans tout ça ?
Pour les pays de la zone CEMAC, dont le Cameroun, la question est particulièrement intéressante.
Le franc CFA d’Afrique centrale est une monnaie commune utilisée par les pays membres de la CEMAC et émise dans le cadre institutionnel de la BEAC.
L’arrivée de stablecoins en dollars ou en euros pourrait créer une nouvelle catégorie d’actifs numériques utilisés parallèlement aux monnaies traditionnelles.
Imaginez, par exemple, un Camerounais qui reçoit régulièrement de l’argent depuis l’Europe.
Aujourd’hui, il peut recevoir des fonds via :
Banque → Mobile Money → transfert spécialisé → fintech.
Demain, une partie de cette chaîne pourrait potentiellement intégrer un stablecoin :
Expéditeur → stablecoin → infrastructure fintech → conversion en FCFA → bénéficiaire.
La question centrale serait alors :
le stablecoin facilite-t-il simplement le transfert ou devient-il lui-même une monnaie utilisée par les consommateurs ?
La différence est fondamentale.
Stablecoin ou FCFA numérique : deux visions différentes
Il est important de ne pas confondre stablecoins et monnaie numérique de banque centrale.
Un stablecoin privé est généralement émis par une entreprise ou une organisation privée et cherche à maintenir une valeur liée à un actif de référence.
Une CBDC, ou monnaie numérique de banque centrale, est émise directement par une banque centrale.
Les deux peuvent utiliser des technologies numériques, mais leur nature institutionnelle est différente.
L’Afrique pourrait donc être confrontée à plusieurs modèles dans les prochaines années :
Monnaie traditionnelle + Mobile Money
Monnaie traditionnelle + fintech
Monnaie traditionnelle + stablecoins
Monnaie numérique de banque centrale + systèmes de paiement
ou encore une combinaison de ces différentes infrastructures.
Les stablecoins peuvent-ils réduire le coût des transferts ?
Potentiellement, oui.
Mais il faut éviter une conclusion trop simpliste.
Le transfert d’un stablecoin sur une blockchain peut être rapide et relativement peu coûteux, mais le coût réel d’un transfert international ne se limite pas à la transaction blockchain.
Il faut également prendre en compte :
- l’achat du stablecoin ;
- la conversion de la monnaie locale ;
- les frais de la plateforme ;
- la liquidité disponible ;
- la conversion finale en monnaie locale ;
- la conformité réglementaire ;
- les contrôles anti-blanchiment ;
- les risques liés à l’intermédiaire ;
- l’accès aux infrastructures numériques.
Autrement dit, une blockchain moins chère ne signifie pas automatiquement un transfert final moins cher pour le consommateur.
Le principal défi : la réglementation
C’est probablement l’un des plus grands obstacles à l’adoption des stablecoins en Afrique.
Les régulateurs doivent répondre à plusieurs questions.
Qui peut émettre un stablecoin ?
Quelles réserves doivent garantir sa valeur ?
Comment vérifier ces réserves ?
Comment protéger les consommateurs ?
Comment lutter contre le blanchiment d’argent ?
Comment gérer les risques de fraude ?
Comment traiter fiscalement les transactions ?
Et surtout :
quelle place accorder aux stablecoins dans le système monétaire national ?
La CEA a précisément identifié plusieurs défis liés à une adoption responsable, notamment l’infrastructure, la liquidité, la clarté réglementaire et la protection des consommateurs.
Le risque de dépendance au dollar
Un autre enjeu mérite une attention particulière.
La plupart des stablecoins les plus utilisés sont liés au dollar.
Si leur utilisation augmente fortement en Afrique, ils pourraient renforcer indirectement la place du dollar dans les économies africaines.
Pour un particulier, cela peut être intéressant : conserver une valeur numérique liée au dollar peut offrir une protection contre certaines fluctuations de la monnaie locale.
Mais pour un État, une utilisation massive de dollars numériques pourrait compliquer la gestion de la politique monétaire.
Le risque est donc double :
opportunité individuelle d’un côté,
enjeu macroéconomique de l’autre.
Et si l’Afrique créait ses propres stablecoins ?
C’est justement l’une des pistes désormais discutées.
La CEA a notamment placé les stablecoins en monnaies locales parmi les sujets à examiner dans le cadre de sa réflexion sur l’argent tokenisé et les stablecoins en Afrique.
Un stablecoin lié au franc CFA, par exemple, pourrait théoriquement permettre de combiner certaines caractéristiques de la monnaie numérique avec une infrastructure blockchain.
Mais une telle solution soulèverait elle aussi des questions importantes :
- Qui l’émettrait ?
- Qui garantirait les réserves ?
- Quelle institution la superviserait ?
- Serait-elle utilisable dans toute la CEMAC ?
- Comment fonctionnerait la conversion avec les banques ?
- Serait-elle compatible avec les infrastructures de paiement existantes ?
Il ne s’agit donc pas simplement de créer un token.
Il faudrait construire tout un cadre financier autour de celui-ci.
Stablecoins : révolution ou menace ?
La réponse est probablement : les deux, selon la manière dont ils sont utilisés.
Une révolution si :
- ils réduisent les coûts des paiements transfrontaliers ;
- ils facilitent les transferts de la diaspora ;
- ils améliorent les paiements entre entreprises africaines ;
- ils favorisent l’inclusion financière ;
- ils permettent aux fintechs de développer de nouveaux services ;
- ils améliorent la vitesse des règlements internationaux.
Une menace si :
- ils favorisent une dollarisation numérique excessive ;
- ils détournent les dépôts du système bancaire ;
- ils sont utilisés sans protection suffisante des consommateurs ;
- leur réglementation reste floue ;
- ils facilitent certaines formes de fraude ou de blanchiment ;
- les utilisateurs deviennent dépendants d’infrastructures étrangères.
Quel avenir pour les stablecoins en Afrique ?
Le scénario le plus probable n’est peut-être pas celui d’un remplacement brutal des monnaies africaines.
Il pourrait plutôt s’agir d’une coexistence entre plusieurs formes de monnaie et plusieurs infrastructures de paiement.
Les banques continueront à jouer leur rôle.
Le Mobile Money restera essentiel.
Les fintechs développeront de nouveaux services.
Les banques centrales moderniseront leurs infrastructures.
Et les stablecoins pourraient progressivement devenir une couche supplémentaire pour certains paiements et transferts.
L’enjeu pour les régulateurs africains sera alors de trouver un équilibre entre innovation, stabilité financière, souveraineté monétaire et protection des consommateurs.
Le cas du Cameroun : une opportunité à surveiller
Pour le Cameroun, le sujet mérite une attention particulière.
Le pays possède déjà un écosystème important de Mobile Money et connaît une progression des services financiers numériques.
L’arrivée progressive de nouvelles infrastructures de paiement et la croissance des fintechs pourraient créer un environnement dans lequel les stablecoins trouveraient certains cas d’utilisation.
Mais leur développement devra nécessairement tenir compte du cadre réglementaire de la CEMAC et du rôle de la BEAC.
Pour les entreprises camerounaises, la question ne sera donc pas seulement :
« Les stablecoins vont-ils remplacer le FCFA ? »
La véritable question pourrait être :
« Comment intégrer les nouvelles infrastructures numériques sans fragiliser le système monétaire existant ? »